- El consumidor de EEUU está apretado y ha empezado a comparar: espera a la oferta, se pasa a lo barato y ya tiene un agente que busca el precio por él. Expedia firmó con el de Meta y al día siguiente cayó un 7,72 %. Costco ha dicho en su call que el tráfico que le llega desde búsquedas con IA crece a triple dígito. El cambio está pasando ahora mismo mientras lees esta newsletter.
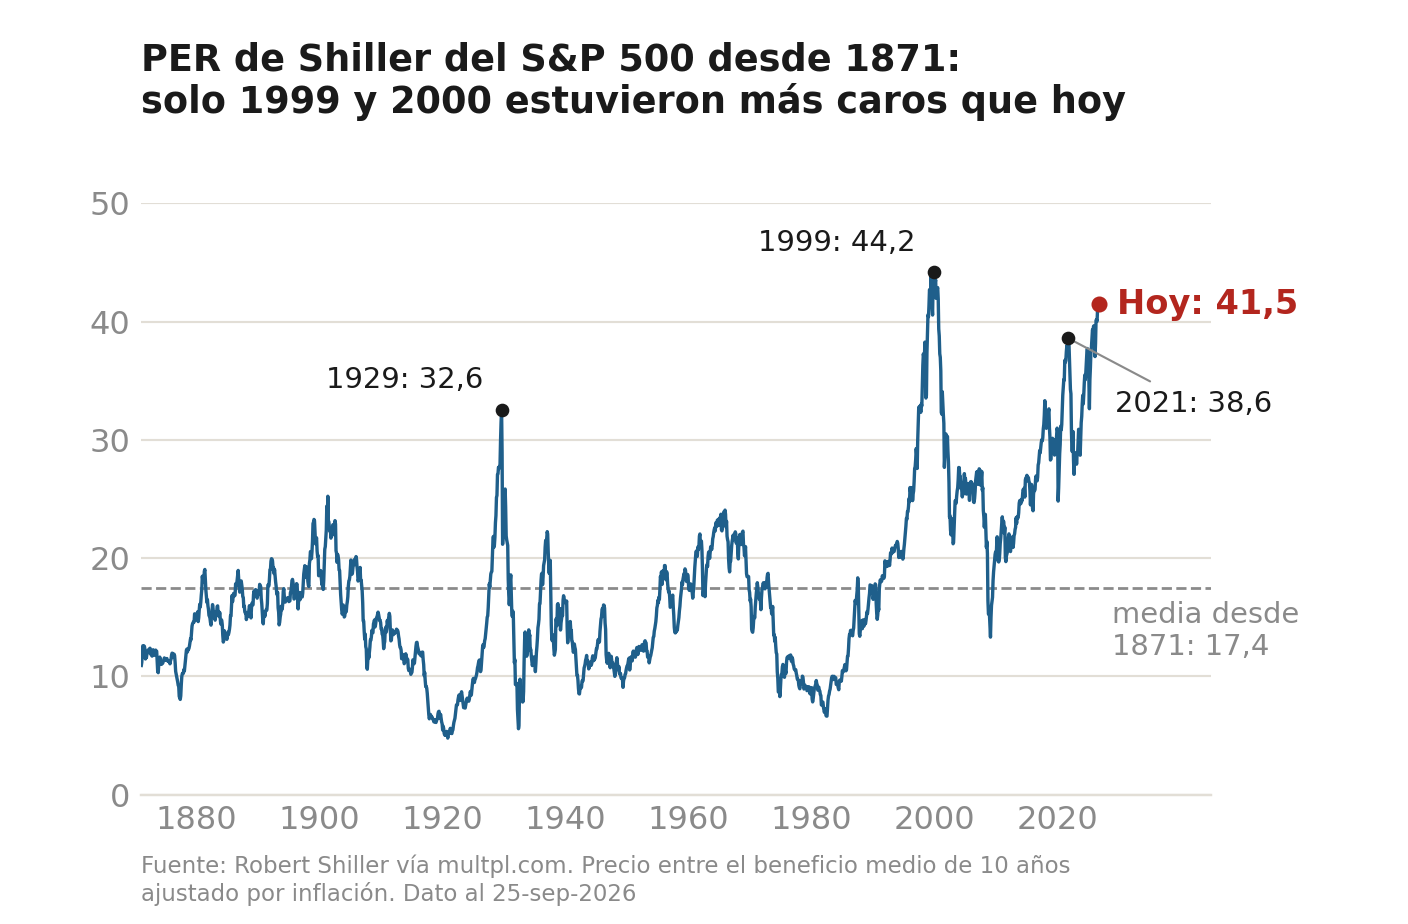
- Lo curioso es que el mercado no compara: Por cada $100 que paga por el S&P 500, las empresas ganan $3.79, y el bono de EEUU a 10 años le da $5.18 sin riesgo. Entiendo que el yield del bono “no crece”, pero el yield del bono tampoco tiene riesgo ninguno. Cómo poner ese precio “a medida”? Cuál es el valor intrínseco? Esa diferencia es el coste de oportunidad, y hoy juega sin duda en contra de la bolsa. Por poner un ejemplo, el PER de Shiller está en 41,48: desde 1871 solo fue más alto en 1999 y 2000, y 10 años después el S&P 500 valía entre un 18 % y un 36 % menos.
- Más abajo, cómo usar esta información para beneficiar a tu cartera.
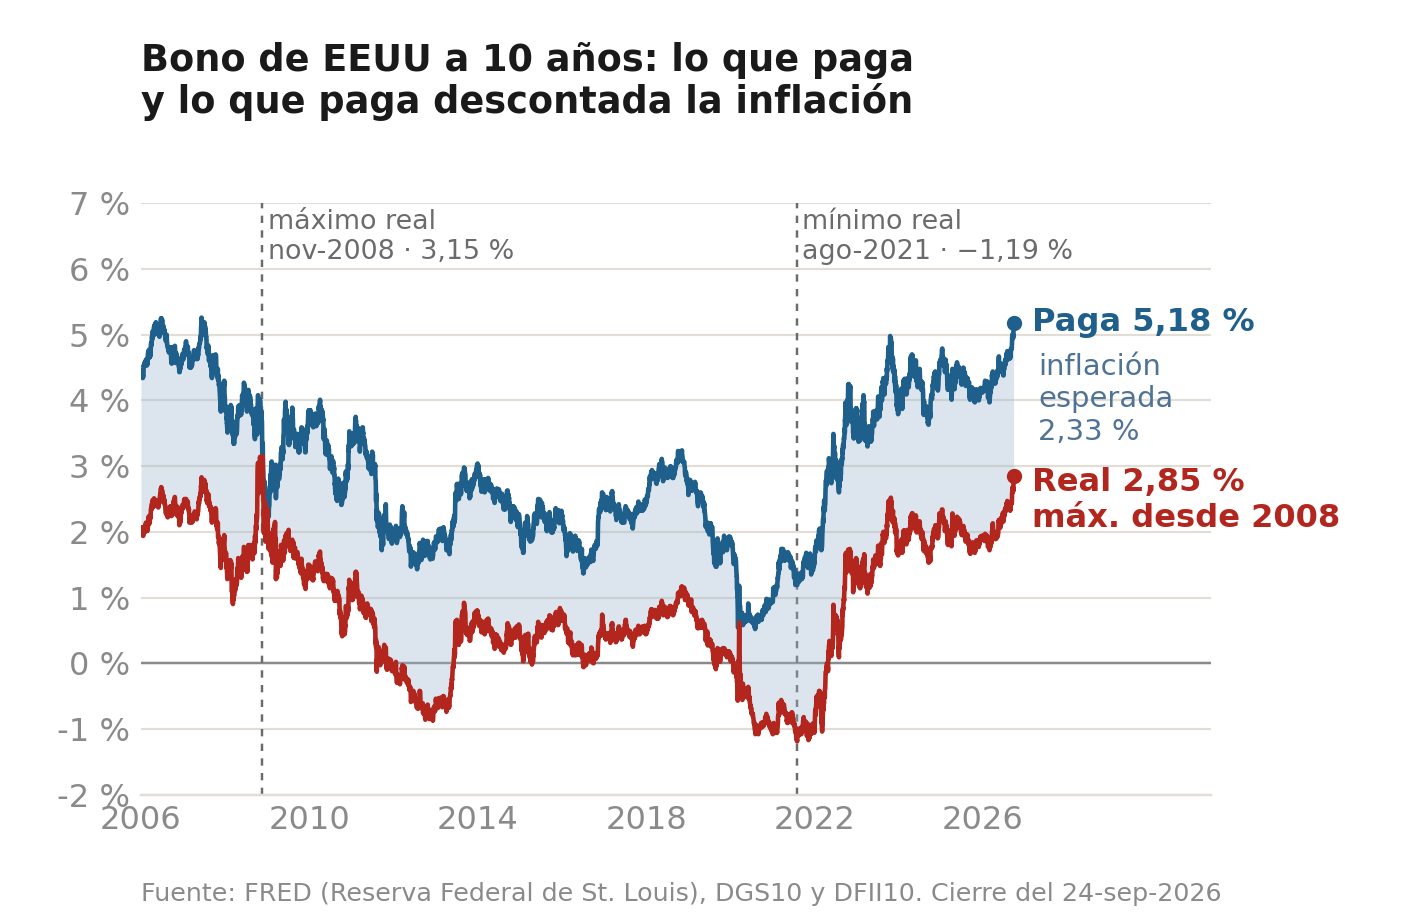
El jueves 24, el bono de EEUU a 10 años cerró al 5,18 %, máximo desde julio de 2007. 5,18%. Descontada la inflación que espera el mercado, un 2,33 % al año, paga un spread neto del 2,85 %. Esto no suena a mucho pero es lo que más está pagando desde noviembre de 2008. 2008...
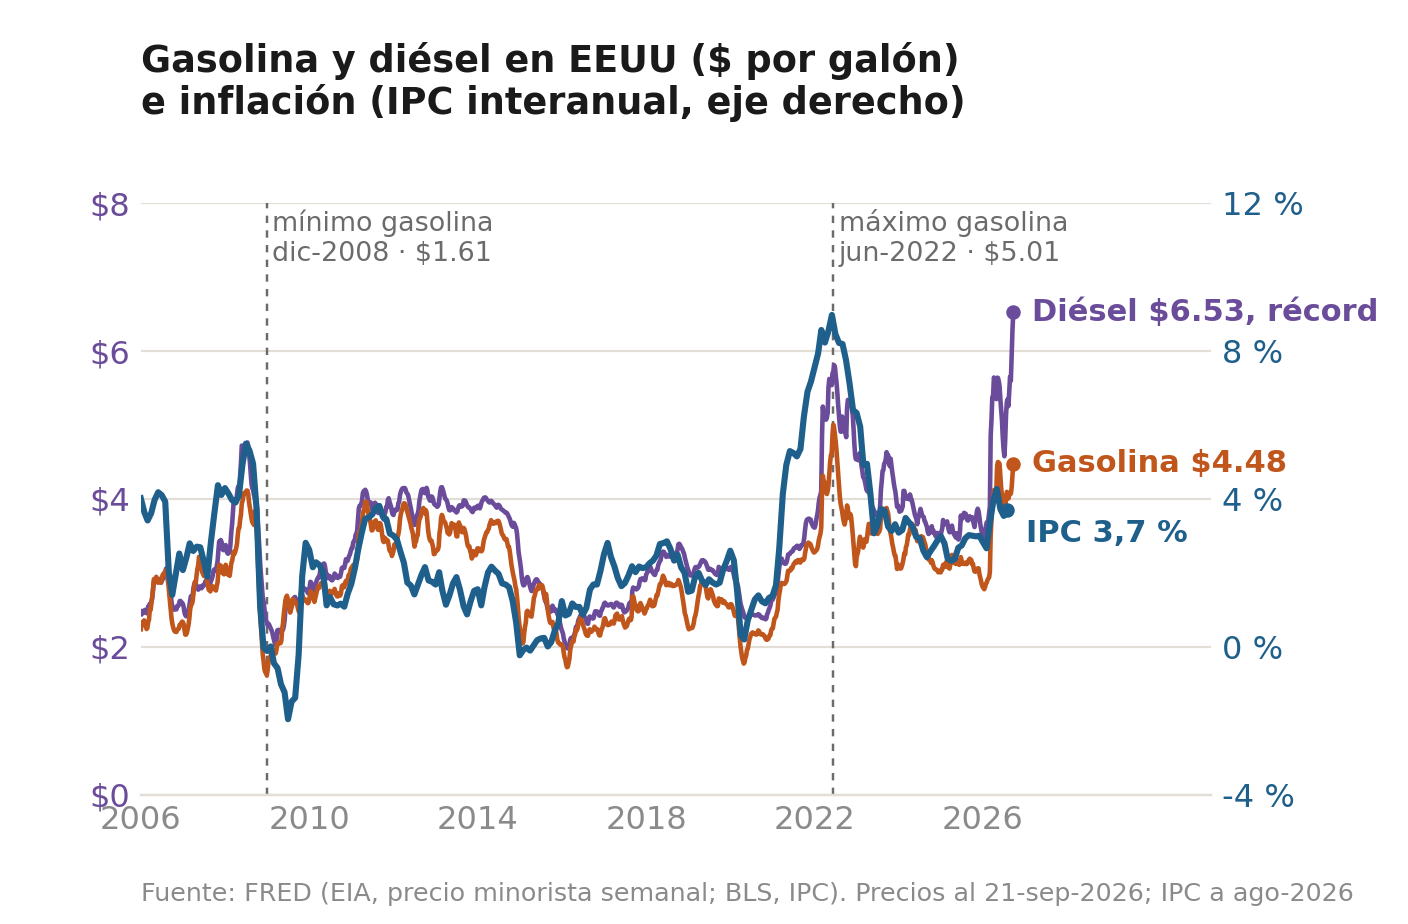
Donde más se ve la inflación ahora mismo por las tensiones geopolíticas es sin duda en la gasolinera: el galón de gasolina cuesta $4.48 en EEUU, un 41 % más que hace un año, y el diésel marcó un récord de $6.529. El caso es que con esos datos, la Fed no tiene margen para bajar tipos. Los subió 25 puntos básicos el 16 de septiembre y más subidas se esperan este año: hemos empezado un nuevo ciclo de subidas de tipos y los mercados… ahí. En casi máximos. Nunca sabremos lo que pasará mañana, pero sí podemos observar y “medir” el riesgo/beneficio que tenemos delante. Más de eso ahora.
Esto es sin duda lo más importante. No de esta semana, sino de todas las semanas. Qué dicen los equipos directivos que están viendo. Esto NUNCA sale en los titulares, pero es necesario saber qué está pasando.
 | «Tenemos que dejar de hablar de que es un entorno difícil y decir, sin más, que ese es el entorno. Porque, mirando hacia delante, no esperamos que las cosas cambien.» Chris Kempczinski, presidente y consejero delegado de McDonald's, en una entrevista en CNBC el miércoles 23. |
 | «Las transacciones flojean porque el cliente sufre una inflación alta, en nuestro sector y en todos los demás. Vemos que aplaza reparaciones y se pasa a lo barato, sobre todo el que tiene menos dinero.» Jamere Jackson, director financiero de AutoZone, en la call de resultados del martes 22. |
 | «Creo que sí afecta al consumidor del quintil más bajo, pero de esos no vienen tantos a nosotros como a otras categorías de restauración.» Rick Cardenas, presidente y consejero delegado de Darden, la dueña de Olive Garden, en la call del jueves 24. |
 | «El tráfico que llega a nuestra web desde búsquedas con IA creció a tres dígitos por segundo trimestre seguido y sigue siendo el que mejor convierte de todo el tráfico de la web.» Gary Millerchip, director financiero de Costco, en la call de resultados del jueves 24. |
 | «Sabemos que solo en este último mes el 40 % de los consumidores usó una herramienta de IA para hacer una compra de alimentación. Y ahora mismo, bueno, quién sabe. Pero nuestras primeras estimaciones son que el comercio con agentes será alrededor del 20 % de las ventas de alimentación en 2030.» Dana McNabb, directora de operaciones de General Mills, en la call de resultados del miércoles 23. |
 | «Todavía bastante menos del 1 % de nuestras noches de hotel.» Ewout Steenbergen, director financiero de Booking, en la call del 3 de agosto, sobre lo que le llega de los modelos de lenguaje. |
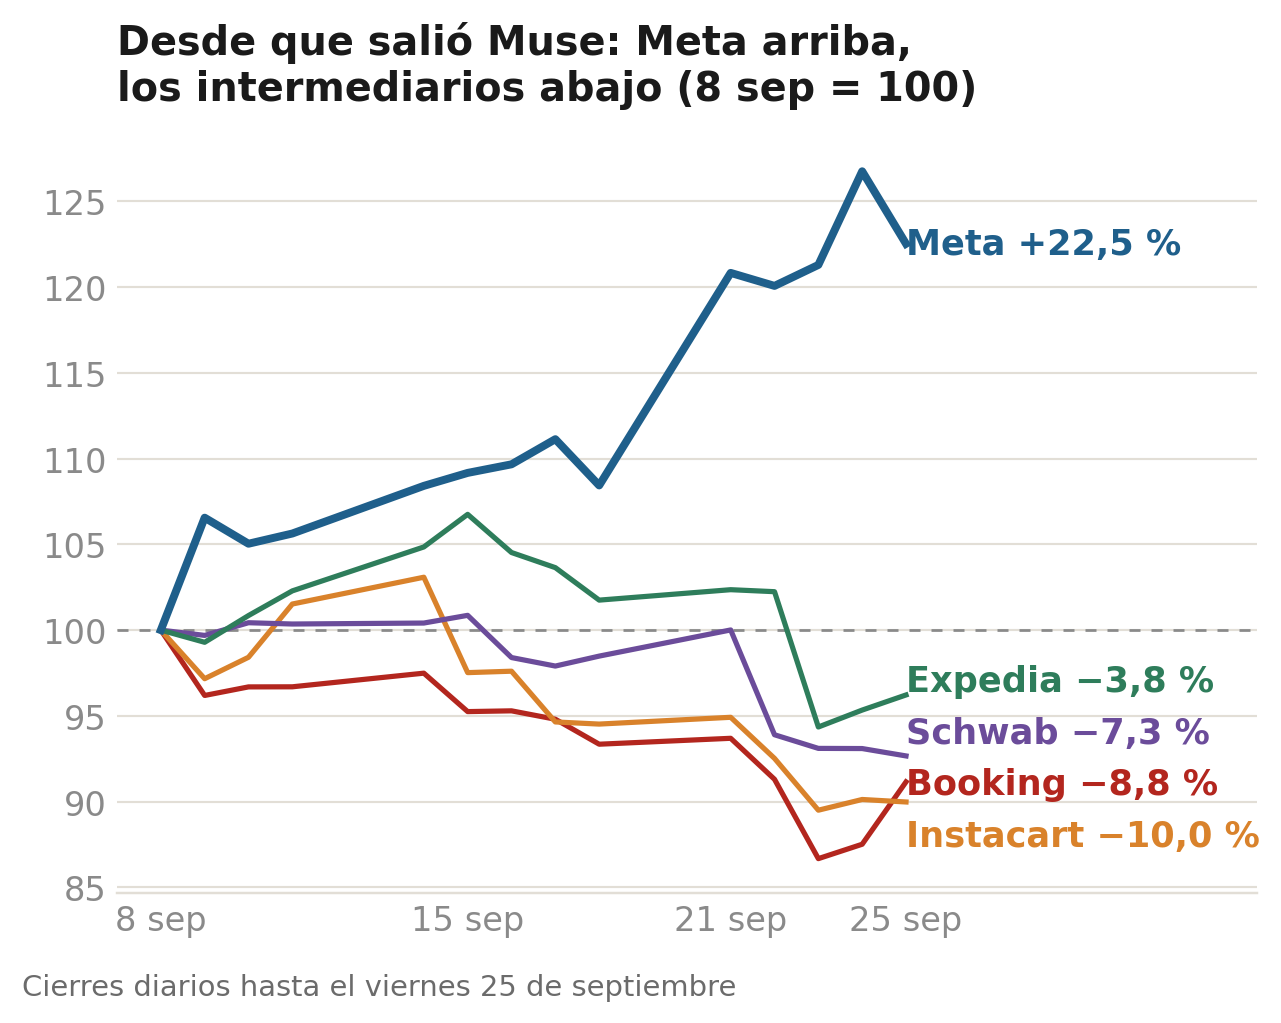
No sé si lo habéis visto, pero Meta lanzó Muse, su agente de compras, el 8 de septiembre en EEUU. El feedback que se empezó a desarrollar en los siguientes días en X fue descomunal. De hecho hablábamos bastante en el Briefing sobre ello y como (y aunque me repetí por activa y por pasiva que no es una recomendación de compra, que solo hablamos de negocios, que tengo la certificación EFPA, pero nada de esto constituye asesoramiento personal), META era el “dinero más fácil” del mercado a 650ish usd/sh. A 21 de septiembre sumaba 2,5 millones de descargas, según Sensor Tower. Meta subió un 12,99 % en la semana. Todavía oportunidad? Creo que sí, pero creo que el mercado está también demasiado eufórico en general. “El dinero no está en comprar y vender sino en esperar” - Charlie Munger.
 | «Una comisión muy pequeña de cada transacción.» Mark Zuckerberg, fundador y consejero delegado de Meta, en el podcast Sources el 8 de septiembre, sobre cómo piensa ganar dinero con Muse. |
Meta piensa cobrar al que vende por cada pedido, y el mercado castigó a los intermediarios. El martes 22 Expedia anunció que Muse podrá reservar sus hoteles, y el miércoles 23 cayó un 7,72 %; Booking, un 5,07 %. Desde el lanzamiento, Meta gana un 22,5 % y Booking pierde un 8,8 %. Booking y Expedia viven de que el cliente vuelva por costumbre, y un agente no tiene costumbre: compara cada vez.
A día de hoy el S&P 500 cotiza a 26,4 veces el beneficio del último año: por cada $100 que pagas, las empresas ganan $3.79. El bono de EEUU a 10 años te paga $5.18 por los mismos $100, sin riesgo. Ese es el coste de oportunidad: quien compra el S&P 500 renuncia a $1.39 sin riesgo de cada $100 a cambio de que los beneficios crezcan. Desde 2003, el bono de EEUU a 10 años solo había pagado más que el beneficio de la bolsa en la crisis de 2008-2009 y a partir de agosto de 2023. Si los beneficios no crecen lo bastante, la cuenta se cuadra bajando el precio.
El PER de Shiller divide el precio del mercado entre el beneficio medio de 10 años descontada la inflación. Coge 10 años obviamente por no sobreponderar ninguno con un crecimiento extraordinario. El caso es que este pasado viernes 25 estaba en 41,48. Su media desde 1871 es 17,4, y antes del crac de 1929 marcó 32,6. Por encima de 41,48 solo estuvo en 16 de los 18 meses entre abril de 1999 y septiembre de 2000. Puntocom… 10 años después, el S&P 500 valía entre un 18 % y un 36 % menos, en precio medio del mes y sin dividendos. De marzo de 2000 a febrero de 2003 perdió un 42 %.
Entonces la Fed también subía tipos: entre junio de 1999 y junio de 2000 llevó su tipo efectivo del 4,76 % al 6,53 %. Y en junio de 2007, con el bono de EEUU a 10 años en el 5,1 % de media mensual, el S&P 500 estaba un 34 % más barato que hoy, con un PER de Shiller de 27,4, y aun así perdió un 50 % hasta marzo de 2009.
Una valoración alta no marca la fecha de un crash, pero nos dice que es cada vez 1) más posible y 2) que los futuros retornos se esperan que sean más bajos. Entre 1980 y 2003 el bono de EEUU a 10 años pagó más que el beneficio de la bolsa durante 23 años, y entre medias vimos una de las mayores subidas de la historia. En diciembre de 2021, con el PER de Shiller en 38,3, el S&P 500 cayó un 16 % en un año, pero 3 años después estaba en un +29 %. Lección: la valoración nos indica cuánto podemos esperar ganar desde aquí, y la única vez que se compró tan caro, el resultado a 10 años fue negativo. Pero recordad, seguro seguro… (son la muerte y los impuestos)
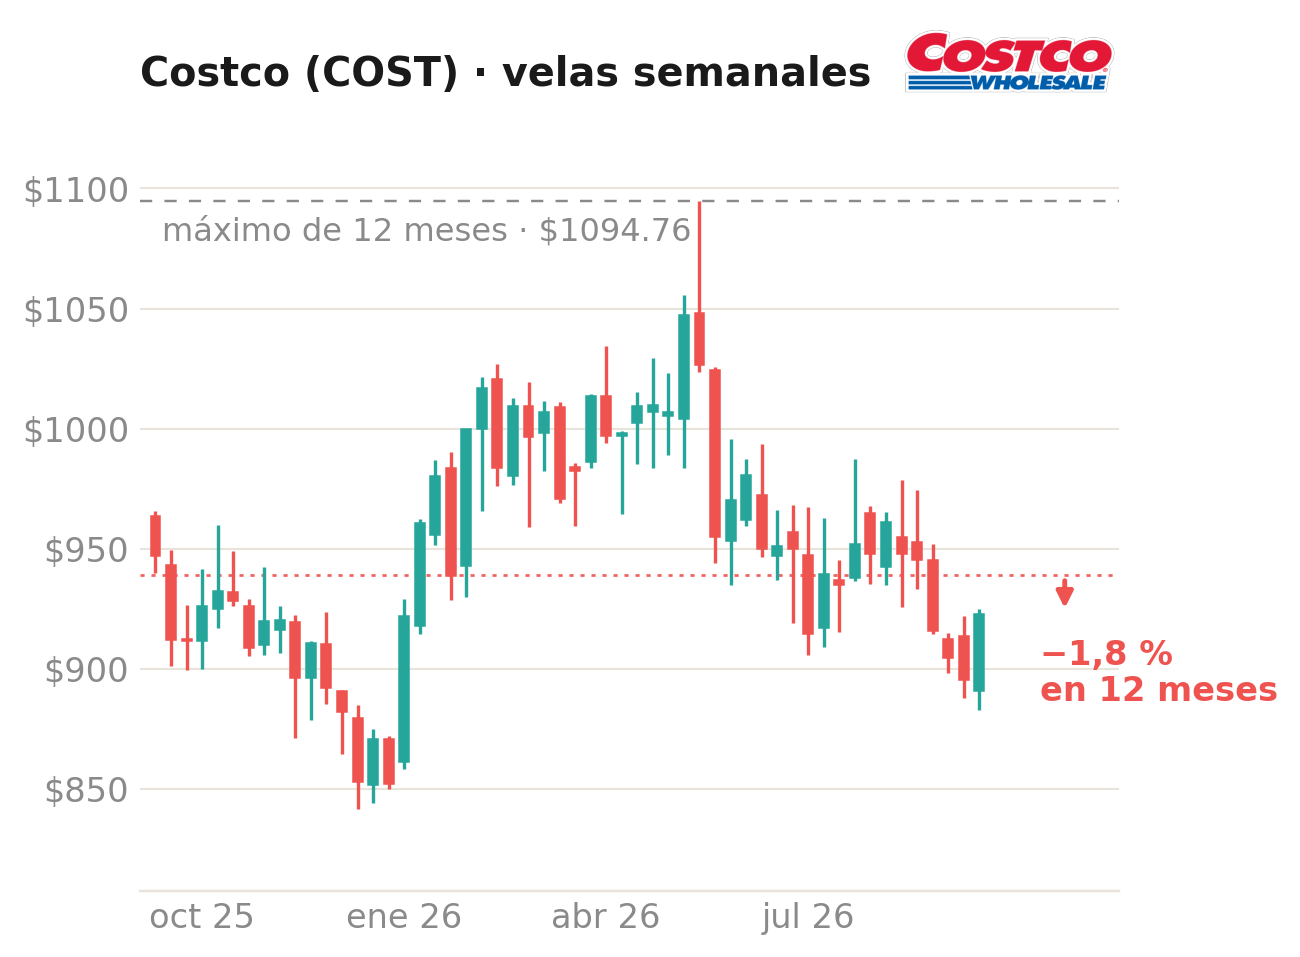
Previsión. Nunca da previsión de ventas ni de beneficio; para el ejercicio 2027 adelanta 33 aperturas.
Consumidor. «Vemos a los socios muy cuidadosos con dónde gastan su dinero. Buscan valor en los artículos del día a día», dijo Gary Millerchip, director financiero, en la call del jueves 24.
Resultados. $6.75 por acción frente a $6.53 esperados y ventas un 11,2 % más altas.
Analistas. El viernes 25, 7 de 8 casas bajaron su objetivo. La acción subió un 2,93 % ese día.
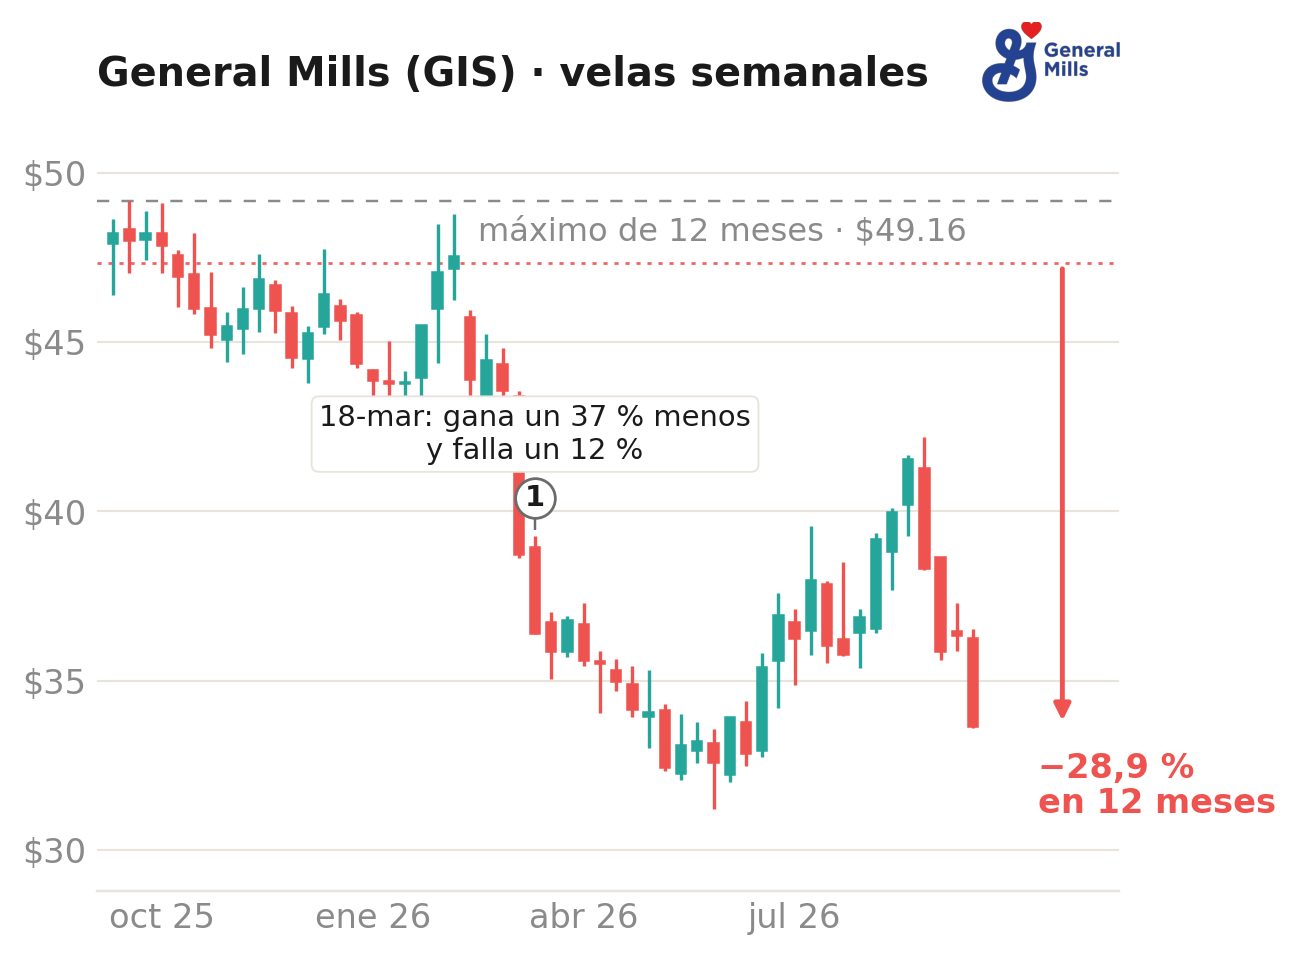
Previsión. Mantiene el año: beneficio por acción ajustado de $3.00 a $3.20 y ventas orgánicas entre −1,5 % y +0,5 %. Pero espera una inflación de costes en la parte alta del 4-5 %.
Consumidor. «Seguimos viendo al consumidor muy tensionado, sobre todo al de rentas medias y bajas. Y eso se traduce en que siguen esperando a comprar los productos en oferta en lugar de pagarlos a precio de lineal», dijo Dana McNabb, directora de operaciones, en la call del miércoles 23.
Resultados. $0.75 por acción ajustado frente a $0.72 esperados.
Analistas. BofA bajó su objetivo; TD Cowen y Barclays lo subieron. El viernes la acción cayó un 3,42 %.
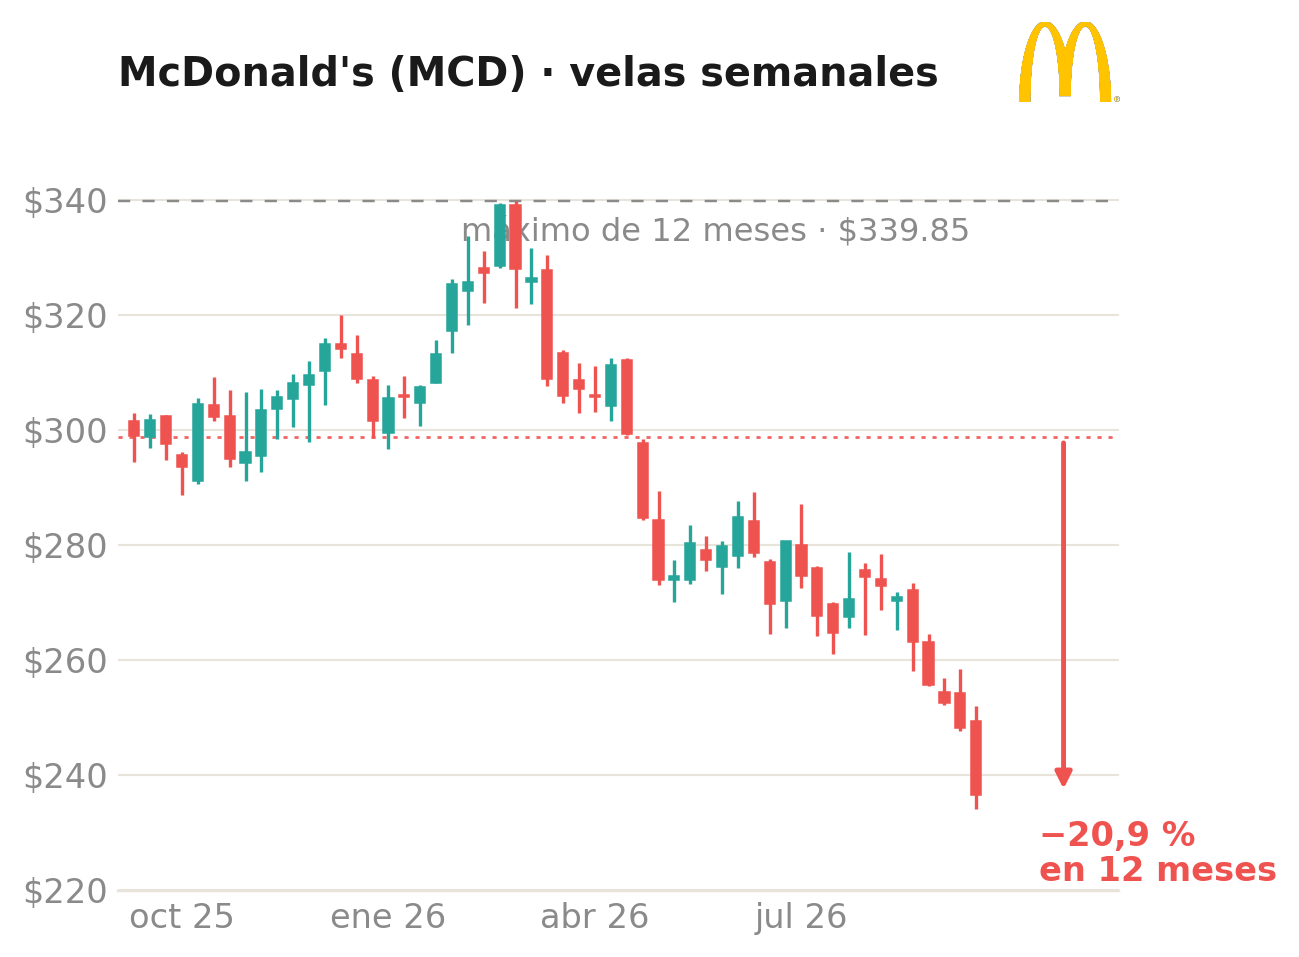
Previsión. No presentó resultados: celebró su Investor Day. El objetivo para 2030 es un margen operativo en la zona baja o media del 50 %, frente al 46,1 % de 2025.
Consumidor. «Esperamos que el tráfico del sector en nuestros mercados propios se quede plano mientras la inflación siga alta. Para que McDonald's tenga éxito en ese entorno, el crecimiento tiene que venir de ganar cuota», dijo Kempczinski en la conferencia con inversores del 23.
Resultados. No hubo; ese día la acción cayó un 4,81 %.
Analistas. TD Cowen y BTIG bajaron su objetivo.
Ahora. No se trata de venderlo todo y correr hacia las puertas para esperar a que el mercado se derrumbe, sino de hacer lo que ya hace el consumidor: mirar la alternativa antes de pagar.
Empieza por el listón. El bono de EEUU a 10 años paga un 5,18 % en dólares y sin riesgo, y cada acción que tengas tiene que prometerte bastante más, porque tú sí asumes el riesgo. Una empresa a 30 veces beneficio gana $3.33 por cada $100 de precio: para superar al bono de EEUU a 10 años tiene que crecer mucho y durante años. Si no llega, estás pagando el coste de oportunidad a cambio de nada.
Después, separa lo que depende del múltiplo. Lo que cotiza a 40 o 50 veces beneficio no cae porque el negocio vaya mal, sino porque el mercado deja de pagar 40 o 50 veces cuando el dinero se encarece, como pasó en 2022, cuando la Fed empezó a subir tipos. CPRT, FICO, BSX, … estoy seguro de que conoces esos excelentes negocios que cotizaban a +40-50 y ahora… bueno, ahora ya no! Pasó algo terrible con el negocio? No realmente, simplemente que el mercado descontaba un crecimiento demasiado grande… y que vino un poco más bajo.
Y lo más importante: escribe. Escríbelo TODO! Escribe el maldito diario como siempre decimos en el Briefing, ten tu proceso a mano. Ten hecha la lista!! Para quien tenía liquidez y una lista escrita de qué comprar y a qué precio, las caídas de 2000 y 2008 fueron la oportunidad de la década. Esa lista se escribe ahora, no el día en que todo cae un 5 %.
No sé si la bolsa cae este año o dentro de tres. Sé que esperar cobrando un 5,18 % ha dejado de ser perder el tren. Si vives en euros, ten en cuenta que ese 5,18 % es en dólares y lleva el riesgo de la divisa.
RMS es Hermès. Costco me parece el mejor negocio de los tres: riesgo muy bajo, ingresos por cuotas y el foso más difícil que hay, vender más barato que nadie. Su único problema es lo que cuesta la acción. Cuando la calculé, la rentabilidad que daba a ese precio no llegaba a la que exijo.
LVMH se vende como la forma de indexarte al lujo, pero en 2025 Moda y Marroquinería fue el 46,7 % de sus ventas y el 74,4 % de su beneficio operativo. Tres de cada cuatro euros que gana vienen del mismo sitio que los de Hermès. Si la gente deja de querer bolsos, Hermès lo nota primero, pero LVMH no se libra.
No te elijo una, porque depende de cuánto riesgo aguantes, pero sí te digo cómo las ordeno. Costco es la tranquilidad, sabiendo que al precio de hoy rinde menos de lo que yo le pido. LVMH es algo más de riesgo a cambio de algo más de rentabilidad. Hermès es la rentabilidad al máximo, aceptando un par de puntos más de riesgo. Y un matiz sobre tu 8 %: no se compara con cero, sino con la mejor alternativa, y hoy la primera es el bono de EEUU a 10 años al 5,18 %. Ese es el coste de oportunidad, y es lo que decide.
Si tienes una pregunta, contéstame a este correo. Respondo una cada semana.
El consumidor ya ha aprendido a comparar. Al inversor le toca ahora.
Bernardo
No tengo posiciones en ninguno de los activos mencionados.